Guides mutuelle santé – page 4
Remboursements, garanties, changement de contrat : nos réponses claires aux questions que vous vous posez, relues par nos conseillers.
- Bien choisir
Mutuelle individuelle ou collective : quelles différences ?
Une mutuelle collective est souscrite par l’employeur pour ses salariés : l’adhésion est en principe obligatoire et l’employeur en paie au moins la moitié. Une mutuelle individuelle, vous la choisissez, la payez et la résiliez vous-même. Les deux remboursent vos soins de la même façon, en complément de l’Assurance maladie.
Mis à jour le , par Constance
- Bien choisir
Jusqu’à quel âge un enfant reste-t-il sur la mutuelle de ses parents ?
Il y a deux réponses, car il y a deux couvertures. À l’Assurance maladie, l’enfant est ayant droit de ses parents jusqu’à sa majorité (il peut devenir ayant droit autonome dès 16 ans), puis devient assuré à titre personnel. Pour la mutuelle, c’est le contrat qui fixe l’âge limite et les conditions : il faut lire ses conditions générales.
Mis à jour le , par Constance
- Bien choisir
Mutuelle et prévoyance : quelle différence ?
La mutuelle (complémentaire santé) rembourse une partie de vos frais de soins. La prévoyance verse de l’argent si vous ne pouvez plus travailler (arrêt de travail, invalidité) ou à vos proches en cas de décès. Ce sont deux contrats différents, qui se complètent.
Mis à jour le , par Constance
- Bien choisir
Complémentaire santé solidaire : qui y a droit et comment la demander
La Complémentaire santé solidaire est une complémentaire santé publique destinée aux personnes aux ressources modestes. Selon vos ressources, elle est gratuite ou coûte une participation mensuelle qui dépend de votre âge. Elle se demande en ligne sur votre compte ameli ou avec un formulaire, pour un an renouvelable.
Mis à jour le , par Constance
- Bien choisir
Délai de carence d’une mutuelle : définition et conseils
Le délai de carence est une période, comptée à partir de la souscription, pendant laquelle certains soins ne sont pas encore remboursés par votre mutuelle. Il varie selon les contrats, de quelques jours à 12 mois, et ne s’applique le plus souvent pas en cas d’accident.
Mis à jour le , par Constance
- Bien choisir
Portabilité de la mutuelle : conditions, durée et démarches
La portabilité vous permet de garder la mutuelle (et la prévoyance) de votre ancien employeur après la fin de votre contrat de travail, si vous êtes indemnisé par l’assurance chômage. Elle dure au plus 12 mois, sans dépasser la durée de votre dernier contrat, et commence dès la fin du contrat.
Mis à jour le , par Constance
 Bien choisir
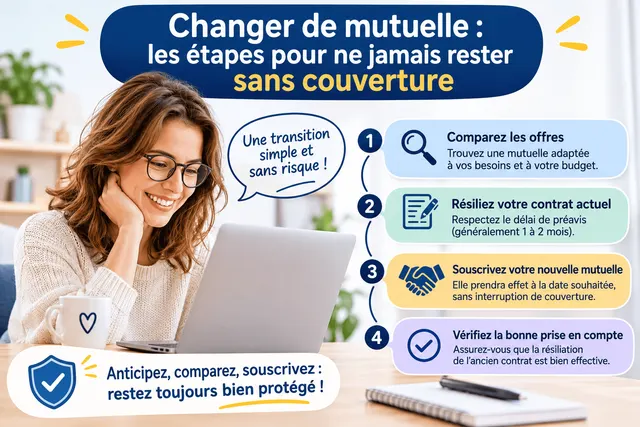
Changer de mutuelle : les étapes pour ne jamais rester sans couverture
Après un an de contrat, vous pouvez résilier votre mutuelle individuelle à tout moment, sans frais ni pénalité. La résiliation prend effet un mois après sa réception, et votre nouvel assureur peut se charger des démarches pour vous.
Mis à jour le , par Constance
 Mutuelle TNS
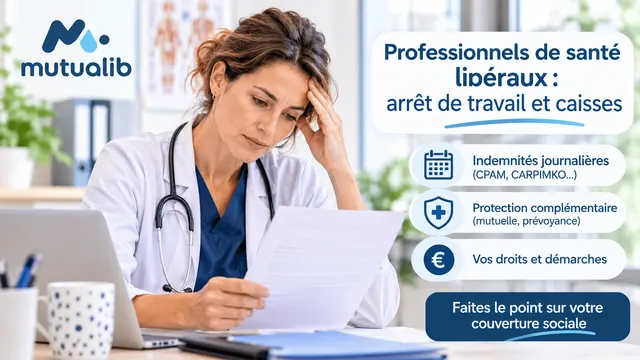
Professionnels de santé libéraux : arrêt de travail et caisses
Un professionnel de santé libéral en arrêt est indemnisé en deux temps : par l’Assurance maladie (sa CPAM) du 4e au 90e jour, puis, à partir du 91e jour, par la caisse de sa profession : Carpimko pour les auxiliaires médicaux, CARMF pour les médecins, CARCDSF pour les chirurgiens-dentistes et les sages-femmes. Les accidents du travail ne sont pas couverts automatiquement.
Mis à jour le , par Constance
 Mutuelle TNS
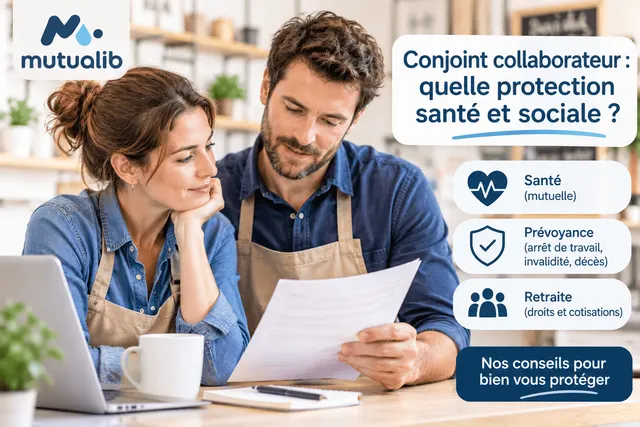
Conjoint collaborateur : quelle protection santé et sociale ?
Le conjoint collaborateur travaille régulièrement dans l’entreprise de son conjoint sans être rémunéré. Il est assuré à titre personnel à l’Assurance maladie et ouvre des droits (retraite, invalidité-décès, indemnités journalières, maternité) grâce à ses propres cotisations. Depuis 2022, ce statut est limité à 5 ans. Comme pour le chef d’entreprise, aucune mutuelle n’est fournie : elle se choisit à part.
Mis à jour le , par Constance
 Mutuelle TNS
Accident du travail d’un indépendant : êtes-vous couvert ?
Non, pas automatiquement : le régime des travailleurs indépendants ne couvre pas d’office les accidents du travail, les maladies professionnelles ni les accidents de trajet. Vos soins restent remboursés comme en maladie. Une assurance volontaire, souscrite auprès de votre caisse d’assurance maladie, permet d’être mieux pris en charge.
Mis à jour le , par Constance
 Bien choisir
Mutuelle Allianz : avis, offres santé et points à vérifier avant de souscrire
Allianz Santé se décline en quatre gammes (Eco, Essentielle, Confort, Premium), avec des renforts et des services comme la téléconsultation. Les avis publics se lisent avec prudence : ils mêlent souvent plusieurs contrats et viennent surtout d’assurés mécontents. Voici les faits, puis la méthode pour comparer.
Mis à jour le , par Constance
 Remboursements
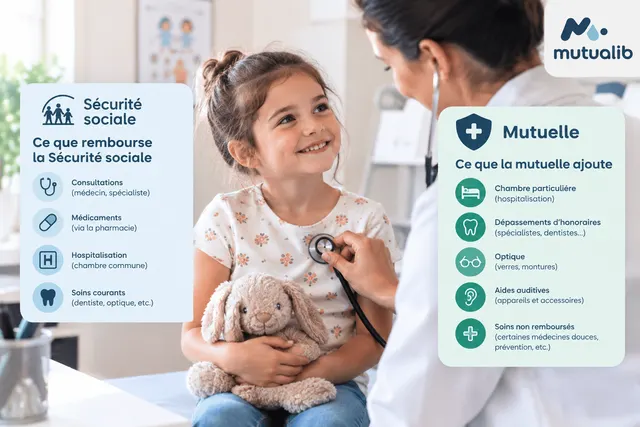
Mutuelle enfant : ce que rembourse la Sécurité sociale et ce que la mutuelle ajoute
Pour un enfant, l’Assurance maladie prend en charge beaucoup de choses, parfois à 100 % : les 20 examens de suivi jusqu’à 16 ans, l’examen dentaire annuel, l’orthodontie commencée avant 16 ans (sur la base de son tarif). La mutuelle complète le reste : ticket modérateur, dépassements, lunettes hors 100 % Santé, chambre particulière. C’est sur ces lignes qu’il faut comparer les contrats.
Mis à jour le , par Constance
 Mutuelle TNS
Congé maternité d’une indépendante : durée et indemnités
Une travailleuse indépendante affiliée depuis au moins 6 mois a droit à deux prestations de l’Assurance maladie si elle arrête son activité au moins 8 semaines : une allocation forfaitaire de repos maternel et des indemnités journalières forfaitaires. Le congé dure 16 semaines pour un premier ou un deuxième enfant. La mutuelle, elle, intervient sur les frais de santé.
Mis à jour le , par Constance